食用农产品初加工账务处理实操示例
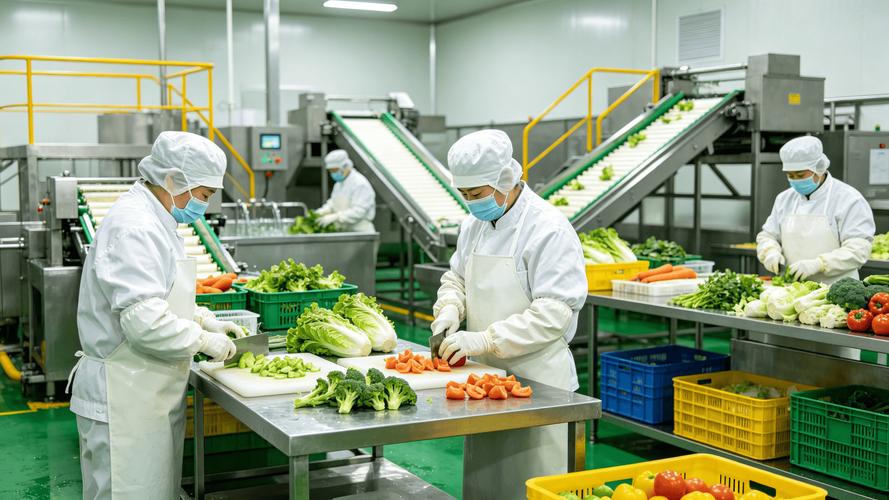
食用农产品初加工是指对采收的蔬菜、水果、肉类、水产等农产品进行清洗、分级、去皮、切割、冷冻、包装等简单处理,使其成为可直接销售或进一步加工的半成品或成品。本文以某食品公司为例,演示食用农产品初加工业务的账务处理。
一、背景资料
甲公司为增值税一般纳税人,2023年10月发生以下业务:
- 从农民手中收购新鲜蔬菜一批,收购价款100,000元,开具农产品收购发票。
- 支付运输费2,000元(取得增值税专用发票,税率9%)。
- 发生初加工人工工资15,000元,以银行存款支付。
- 领用包装材料3,000元(实际成本)。
- 加工完成,产出精选蔬菜80,000公斤,验收入库。
- 当月销售该批蔬菜50,000公斤,不含税售价5元/公斤,款项已收。
二、计算与账务处理
- 收购农产品
根据税法规定,从农民手中收购免税农产品,可按收购发票金额的9%计算进项税额。
进项税额 = 100,000 × 9% = 9,000元
采购成本 = 100,000 - 9,000 = 91,000元
借:原材料—蔬菜 91,000
应交税费—应交增值税(进项税额) 9,000
贷:银行存款 100,000
- 支付运输费
运输费进项税额 = 2,000 × 9% = 180元
运输成本 = 2,000 - 180 = 1,820元
借:原材料—蔬菜 1,820
应交税费—应交增值税(进项税额) 180
贷:银行存款 2,000
- 发生人工工资
借:生产成本—初加工成本 15,000
贷:银行存款 15,000
- 领用包装材料
借:生产成本—初加工成本 3,000
贷:原材料—包装材料 3,000
- 归集并结转加工成本
原材料蔬菜总成本 = 91,000 + 1,820 = 92,820元
加工总成本 = 92,820 + 15,000 + 3,000 = 110,820元
将原材料投入加工:
借:生产成本—初加工成本 92,820
贷:原材料—蔬菜 92,820
加工完成验收入库:
借:库存商品—精选蔬菜 110,820
贷:生产成本—初加工成本 110,820
单位成本 = 110,820 ÷ 80,000 = 1.38525元/公斤
- 销售产品
销售50,000公斤,收入 = 50,000 × 5 = 250,000元
销项税额 = 250,000 × 9% = 22,500元(食用农产品销售适用9%税率)
借:银行存款 272,500
贷:主营业务收入 250,000
应交税费—应交增值税(销项税额) 22,500
结转销售成本 = 50,000 × 1.38525 = 69,262.50元
借:主营业务成本 69,262.50
贷:库存商品—精选蔬菜 69,262.50
三、注意事项
- 农产品收购发票需符合国家税务总局规定,且需在开具之日起360天内认证抵扣。
- 若初加工后产品仍属于《农业产品征税范围注释》中的初级农产品,销售时适用9%税率;若加工后产品不属于初级农产品,则适用13%税率。
- 注意区分初加工与深加工,深加工可能涉及不同的税收政策和成本核算方法。
- 企业应建立完善的成本核算制度,准确归集直接材料、直接人工和制造费用。
四、
食用农产品初加工的账务处理关键在于准确核算采购成本、正确计算进项税额、合理归集加工成本,并按照库存商品进行后续计量。企业应根据自身业务特点,设置必要的会计科目,确保账务清晰、税务合规。